
Personne ne vous oblige à assurer votre chien ou votre chat. Pourtant, un accident ou une maladie peut arriver sans prévenir, avec une facture qui grimpe vite.
Faut-il s’assurer, et comment choisir ? Dans cet article, vous verrez ce que coûte une assurance santé, ce qu’elle rembourse et comment comparer les offres.
Assurance santé animaux : une mutuelle qui rembourse une partie des soins, jamais la totalité
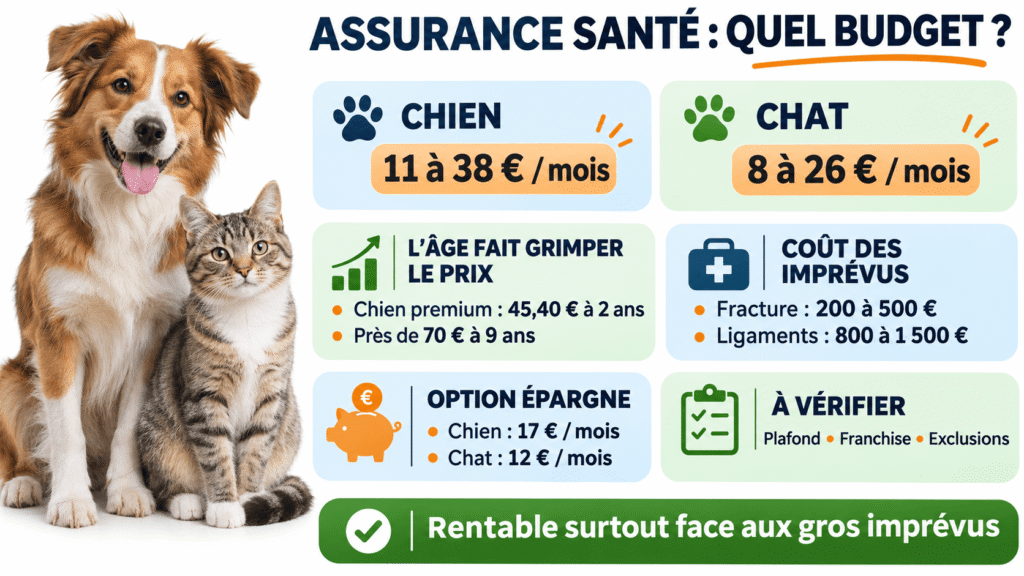
Pour un chien d’un an, comptez de 11 à 38 € par mois entre une formule économique et une formule premium. Pour un chat du même âge, de 8 à 26 € par mois.
Une assurance ne rembourse qu’une partie des soins, selon un taux, un plafond et parfois une franchise. Pour un chat, voyez les garanties et les plafonds avant de signer.
Un prix d’appel bas avec un plafond serré coûte souvent plus cher au final. Sur une facture de 1 200 €, un contrat à 80 % plafonné à 800 € ne rembourse que 800 €, et il vous reste 400 € à payer. Comparez donc le plafond annuel et la franchise avant de regarder la cotisation.
Qu’est-ce qu’une assurance santé pour chien ou chat, et est-elle obligatoire ?
Une assurance santé pour chien ou chat rembourse une partie de vos frais vétérinaires après une maladie ou un accident. Les consultations, les examens de laboratoire ou radiographies et les médicaments prescrits peuvent être couverts.
Le détail dépend du contrat : plafonds et exclusions changent d’une formule à l’autre. Certaines formules ajoutent la prévention, l’assistance ou la médecine douce.
En France, aucune assurance santé n’est imposée pour un chien ou un chat. Un accident, lui, peut coûter cher sans prévenir.
Une fracture coûte de 200 à 500 €, et une opération avec rééducation de 1 500 à 1 700 €. Pour un malaise de nuit, voyez comment reconnaître une urgence vétérinaire.
Formules économique, médium ou premium : quelles différences ?
Les formules se distinguent par le taux, le plafond, la franchise et la prévention. Un taux élevé ne suffit pas : avec 2 000 € de plafond déjà entamé par 1 300 € de remboursements, il reste 700 €.
Comparez donc le plafond restant, pas seulement le pourcentage. Pour un chat, voyez les mutuelles pour matou comparées.
Voici les trois niveaux de gamme, avec le prix mensuel médian d’un chien d’un an en 2026.
| Critère | Économique | Intermédiaire | Premium |
|---|---|---|---|
| Profil | Petit budget, à vérifier de près | Un compromis entre prix et garanties | Garanties les plus larges |
| Prix mensuel pour un chien d’un an | 11 € (médiane) | Entre les deux | 38 € (médiane) |
| Ce qu’il faut regarder en premier | Le plafond et la franchise | Le taux et la prévention | Le reste à charge sur une grosse facture |
Quelles garanties couvre l’assurance santé pour votre animal ?
Frais médicaux et médicaments
Après une maladie ou un accident, le contrat peut rembourser la consultation, les analyses, les examens d’imagerie et les médicaments prescrits.
Une consultation classique coûte de 30 à 60 €, et les analyses faites pendant la visite s’ajoutent à ce prix. Pour savoir ce qui vous restera à payer, voyez combien coûte une consultation chez le vétérinaire.
Chirurgie et hospitalisation
Selon le contrat, la garantie chirurgicale couvre ce qui entoure l’opération :
- les honoraires du chirurgien et l’anesthésie
- les analyses et les médicaments
- le séjour en clinique lié à l’acte
- une fracture simple coûte de 200 à 500 €, mais une intervention sur les ligaments croisés avec rééducation monte à 800 à 1 500 €.
Prévention et soins programmés
Forfait prévention : un plafond, un prix
Actes courants
Vaccins, vermifuges et antiparasitaires : des soins annuels, faciles à prévoir.
Dépistages et stérilisation de confort
Des actes ponctuels, qui pèsent lourd dans l’année.
Sérénité chez Bulle Bleue
50 € par an pour la prévention.
Santévet
De 30 à 150 € par an pour les formules classiques.
Assistance et urgences
Quand votre vétérinaire habituel est indisponible, l’assistance prend le relais. Vérifiez qu’elle figure dans votre contrat, comme chez Santévet :
- Une ligne vétérinaire joignable 24 h/24 et 7 j/7 en cas d’urgence.
- Des conseils le soir, le week-end et les jours fériés.
- Un point à comparer : ce service entre dans les conditions qui font varier le prix.
Délais de carence, préexistants et conditions d’âge : quand la prise en charge démarre-t-elle ?
Un chiot ou un chaton peut être assuré dès 2 mois chez certains assureurs. L’âge limite compte aussi : chez un assureur, un chien n’est plus accepté après 7 ans, un chat après 8 ans.
Pour être couvert, l’animal doit parfois avoir une puce ou un tatouage. Vérifiez cette condition avant de signer.
Si votre chien a mordu quelqu’un, voyez la démarche après une morsure. Côté délais, retenez :
- Bulle Bleue : 7 jours pour un accident, 45 jours pour une maladie.
- Santévet : 48 heures pour un accident, 20 jours (Junior) ou 30 jours (Classique) pour une maladie.
- Une pathologie présente avant la souscription, ou survenue pendant la carence, peut être exclue.
Comment choisir sa formule selon son animal et son budget ?
D’abord, regardez votre animal : son âge, sa race et sa santé orientent la formule. Ensuite, comparez le taux, le plafond, la franchise et les limites par soin, puis vérifiez que les vaccins sont couverts.
Troisième étape : les carences et les exclusions, qui peuvent retirer une maladie du remboursement. Pour une opération lourde, demandez un devis au vétérinaire et calculez ce qui resterait à votre charge.
Calculer le reste à charge
Notez le total de la facture
Exemple : 1 200 €.
Retirez le remboursement
Avec un plafond annuel déjà entamé, seuls 800 € sont remboursés.
Faites la soustraction
1 200 € moins 800 € : 400 € restent à votre charge.
Repérez le mode de franchise
Annuelle : une fois par an. Par acte : à chaque demande. Pour une urgence, voyez comment réagir quand votre vétérinaire est fermé.
Combien coûte une assurance santé pour chien ou chat, et est-elle rentable ?
Pour un chien d’un an, comptez de 11 à 38 € par mois, contre 8 à 26 € pour un chat.
L’âge compte : en premium, un chien passe de 45,40 € par mois à 2 ans à près de 70 € à 9 ans. La race aussi : en intermédiaire, un chihuahua coûte 24,50 €, un bouledogue français 32,10 €.
Cotisation ou épargne ?
Avec forfait prévention
La cotisation couvre les actes programmés. Un imprévu pèse bien plus : une fracture coûte de 200 à 500 €, une opération des ligaments avec rééducation de 800 à 1 500 €.
Sans forfait prévention
Vous payez les soins courants : 208 € par an pour un chien, 143 € pour un chat. Mettez de côté environ 17 € par mois pour un chien, 12 € pour un chat.
Un contrat ne couvre qu’une partie de vos frais, donc regardez le plafond et la franchise avant la cotisation. Le prix dépend de l’âge, de la race et de la formule.
Votre prochain pas : listez l’âge de votre animal, son budget mensuel et les soins à couvrir, puis comparez deux ou trois contrats sur ces points.
Foire aux questions
Peut-on changer d’assurance santé pour son animal en cours de contrat ?
Oui, en général, mais la résiliation se fait à l’échéance annuelle du contrat, avec le préavis prévu au contrat. Souscrivez d’abord le nouveau contrat, puis résiliez l’ancien. Vérifiez aussi les nouvelles exclusions et carences, car elles s’appliquent dès la signature.
Un chat d’intérieur a-t-il besoin d’une assurance santé ?
Pas forcément : tout dépend des risques de votre chat et des soins dont il aura besoin.
Une assurance peut couvrir les maladies et les accidents, mais les soins pris en charge et les exclusions varient selon le contrat. Comparez-les à ses besoins.
Comment se passe une demande de remboursement après une consultation chez le vétérinaire ?
Vous envoyez à votre assureur la facture du vétérinaire, acquittée (donc déjà payée). Si le contrat l’exige, ajoutez une feuille de soins remplie par le vétérinaire.
Le montant remboursé dépend ensuite de la formule, du plafond restant et de la franchise.
Que se passe-t-il si mon animal tombe malade pendant le délai de carence ?
Si votre animal tombe malade pendant le délai de carence, les soins liés à cette maladie ne sont pas remboursés lorsque le contrat les exclut.
Ce délai est la période qui suit la souscription, pendant laquelle certaines garanties ne s’appliquent pas encore.